วันที่ 22 สิงหาคม 2569 เวลา 09.00 -12.00 น.
ณ ห้อง 211 คณะนิติศาสตร์ มหาวิทยาลัยธรรมศาสตร์ ท่าพระจันทร์
โดยศูนย์นิติศาสตร์ คณะนิติศาสตร์ มหาวิทยาลัยธรรมศาสตร์

(1) รศ. สาวตรี สุขศรี (รองคณบดีฝ่ายวิจัยและบริการสังคม คณะนิติศาสตร์ มหาวิทยาลัยธรรมศาสตร์)
กล่าวเปิดการสัมมนาวิชาการ เรื่อง แนวทางการคุ้มครองทางกฎหมายจากการหลอกลวงออนไลน์ผ่านแพลตฟอร์ม โดยชี้ให้เห็นว่า การหลอกลวงออนไลน์มิใช่ปัญหาใหม่ แต่ลักษณะและขนาดของปัญหาได้เปลี่ยนแปลงไปอย่างมีนัยสำคัญ ทั้งในด้านความรวดเร็ว ปริมาณ และความซับซ้อนของกระบวนการหลอกลวง เทคโนโลยีและแพลตฟอร์มออนไลน์ซึ่งมีประโยชน์อย่างมากต่อการสื่อสาร การค้า และการเข้าถึงข้อมูลของประชาชน ในอีกด้านหนึ่งกลับสามารถถูกนำมาใช้เป็นช่องทางสำหรับการหลอกขายสินค้า การหลอกลงทุน การแอบอ้างบุคคลหรือหน่วยงาน ตลอดจนการหลอกลวงในรูปแบบอื่นได้อย่างกว้างขวางและรวดเร็วมากขึ้น
ข้อมูลที่นำมาใช้ประกอบการสัมมนาระบุว่า ในช่วง 4 เดือนแรกของ พ.ศ. 2569 มีคดีอาชญากรรมออนไลน์ประมาณ 120,000 คดี และเกิดความเสียหายรวมหลายพันล้านบาท ตัวเลขดังกล่าวสะท้อนให้เห็นว่า การแก้ไขปัญหาไม่อาจจำกัดอยู่เพียงความสัมพันธ์ระหว่าง “มิจฉาชีพ” กับ “ผู้เสียหาย” เท่านั้น เพราะการหลอกลวงจำนวนมากเกิดขึ้นภายในระบบนิเวศดิจิทัล (digital ecosystem) ที่ประกอบด้วยผู้เกี่ยวข้องหลายฝ่าย ไม่ว่าจะเป็นแพลตฟอร์มสื่อสังคมออนไลน์ ผู้ให้บริการโฆษณา แอปพลิเคชันและระบบสื่อสาร ผู้ให้บริการทางการเงิน ตลอดจนผู้ประกอบธุรกิจอื่นที่มีส่วนอยู่ในเส้นทางของการหลอกลวง
ประเด็นทางกฎหมายสำคัญจึงอยู่ที่ว่า ภายในระบบนิเวศดังกล่าวบุคคลหรือผู้ประกอบการใดควรมีหน้าที่ในการป้องกันความเสียหาย และเมื่อความเสียหายเกิดขึ้นแล้ว บุคคลใดควรมีส่วนร่วมรับผิด เนื่องจากแนวคิดดั้งเดิมของกฎหมายเกี่ยวกับผู้ให้บริการอินเทอร์เน็ตและแพลตฟอร์มมักตั้งอยู่บนสมมติฐานว่าผู้ให้บริการเป็นเพียง “ตัวกลาง” ในการส่งผ่านเนื้อหา แต่เมื่อแพลตฟอร์มมีบทบาทมากขึ้นและได้รับประโยชน์ทางเศรษฐกิจจากกิจกรรมบนระบบ เช่น รายได้จากการโฆษณา จึงจำเป็นต้องพิจารณาใหม่ว่าแพลตฟอร์มยังควรถูกมองว่าเป็นเพียงช่องทางที่ไม่มีส่วนเกี่ยวข้องกับเนื้อหาหรือไม่ หรือควรมีหน้าที่ตรวจสอบ ป้องกัน หรือร่วมรับผิดในบางกรณีด้วย
กรอบการสัมมนาจึงมุ่งพิจารณาทั้งความเพียงพอของกฎหมายที่มีอยู่ในปัจจุบัน การกำหนดหน้าที่ของแพลตฟอร์ม และความเป็นไปได้ในการพัฒนามาตรการใหม่เพื่อป้องกันและเยียวยาความเสียหายจากการหลอกลวงออนไลน์ โดยไม่จำกัดการพิจารณาเฉพาะความรับผิดของผู้กระทำการหลอกลวงโดยตรงเท่านั้น

(2) คุณชนาธิป ไพรพงศ์ (ผู้ดำเนินรายการ) รายการ “ภูมิคุ้มกัน” ไทยพีบีเอส พอดแคสต์
คุณชนาธิป ไพรพงศ์ (ผู้ดำเนินรายการ) กล่าวจากประสบการณ์ในการทำงานด้านผู้บริโภคและการลงพื้นที่ว่า รูปแบบการหลอกลวงออนไลน์มีพัฒนาการอย่างต่อเนื่อง แม้หน่วยงานภาครัฐ ตำรวจ ภาคเอกชน มูลนิธิ และองค์กรผู้บริโภคจะพยายามให้ความช่วยเหลือผู้เสียหายและเผยแพร่ความรู้เกี่ยวกับภัยออนไลน์ แต่มิจฉาชีพหรือกลุ่มสแกมเมอร์ก็สามารถปรับเปลี่ยนวิธีการหลอกลวงให้สอดคล้องกับพฤติกรรมการใช้เทคโนโลยีของประชาชนได้อย่างรวดเร็ว
จากการลงพื้นที่ทำกิจกรรมให้ความรู้แก่ประชาชน พบตัวอย่างผู้เสียหายที่ถูกหลอกผ่านทั้งโทรศัพท์และสื่อสังคมออนไลน์ เช่น การพบโฆษณาหรือเพจรับสมัครงานทำที่บ้านผ่าน Facebook โดยผู้เสียหายต้องการหารายได้เพิ่มเติมเพื่อช่วยเหลือครอบครัว แต่กลับถูกหลอกให้โอนเงินหรือเข้าสู่กระบวนการหลอกลวง ปัญหาลักษณะนี้สะท้อนว่าผู้เสียหายมิได้ถูกหลอกเพราะความประมาทเพียงอย่างเดียว แต่ผู้กระทำความผิดมักใช้เทคนิคทางจิตวิทยา ทั้งการข่มขู่ ทำให้กลัว สร้างความเร่งรีบ หรือเสนอผลประโยชน์เพื่อโน้มน้าวให้ผู้เสียหายตัดสินใจ
ผู้ดำเนินรายการจึงตั้งข้อสังเกตว่า การแก้ปัญหาจำเป็นต้องมีทั้งมาตรการป้องกันก่อนเกิดเหตุและมาตรการเยียวยาหลังเกิดเหตุ โดยไม่ควรมุ่งเพียงการให้ความรู้แก่ประชาชนว่า “อย่าหลงเชื่อ” เท่านั้น แต่ต้องพิจารณาว่า เมื่อมีผู้เสียหายแล้ว ระบบกฎหมายและหน่วยงานที่เกี่ยวข้องสามารถช่วยเหลือ ติดตามทรัพย์สิน และทำให้ผู้เสียหายได้รับการเยียวยาได้อย่างมีประสิทธิภาพเพียงใด
กรอบการสัมมนาจึงมุ่งพิจารณาทั้งความเพียงพอของกฎหมายที่มีอยู่ในปัจจุบัน การกำหนดหน้าที่ของแพลตฟอร์ม และความเป็นไปได้ในการพัฒนามาตรการใหม่เพื่อป้องกันและเยียวยาความเสียหายจากการหลอกลวงออนไลน์ โดยไม่จำกัดการพิจารณาเฉพาะความรับผิดของผู้กระทำการหลอกลวงโดยตรงเท่านั้น
โจทย์สำคัญของการเสวนาจึงมีอย่างน้อยสองประการ ได้แก่ ประการแรก กฎหมายที่มีอยู่เพียงพอหรือไม่ในการป้องกันการหลอกลวงและช่วยให้ผู้เสียหายติดตามเงินคืน และประการที่สอง หากกฎหมายยังไม่เพียงพอ ควรปรับปรุงกฎหมายและการบังคับใช้อย่างไร โดยเฉพาะในส่วนของแพลตฟอร์มออนไลน์ ซึ่งปัจจุบันเริ่มมีข้อพิพาทและคดีที่ผู้บริโภคหรือองค์กรผู้บริโภคเรียกร้องให้แพลตฟอร์มมีส่วนรับผิดมากขึ้น

(3) คุณสมประสงค์ โหรชัยยะ (ผู้ชำนาญการอาวุโส ศูนย์พัฒนากฎหมาย สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA))
คุณสมประสงค์ โหรชัยยะ (ผู้ชำนาญการอาวุโส ศูนย์พัฒนากฎหมาย สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA)) อธิบายว่า ปัจจุบัน ETDA มีภารกิจในการกำกับบริการสำคัญภายใต้กฎหมายว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ โดยประเด็นที่เกี่ยวข้องโดยตรงกับการเสวนาประกอบด้วยบริการพิสูจน์และยืนยันตัวตนทางดิจิทัล (Digital ID) และการประกอบธุรกิจบริการแพลตฟอร์มดิจิทัลที่ต้องแจ้งให้ทราบ ซึ่งเกิดขึ้นจากความจำเป็นในการตอบสนองต่อความเสี่ยงใหม่ ๆ ที่เกิดจากเทคโนโลยีและการขยายตัวของแพลตฟอร์ม
ในอดีต การหลอกลวงอาจอยู่ในรูปการซื้อสินค้าแล้วไม่ได้รับสินค้า หรือสินค้าและบริการไม่ตรงตามโฆษณา แต่เมื่อมีแพลตฟอร์มดิจิทัลและระบบโฆษณาออนไลน์ การเผยแพร่เนื้อหาหลอกลวงสามารถเข้าถึงบุคคลจำนวนมากได้ในระยะเวลาสั้น จึงต้องพัฒนากฎหมายจากการมุ่งลงโทษภายหลังเกิดความเสียหายเพียงอย่างเดียว ไปสู่การกำหนดมาตรการเชิงป้องกัน แก่บุคคลหรือผู้ประกอบการซึ่งมีความสามารถลดความเสี่ยงก่อนเกิดเหตุ
วิทยากรแบ่งมาตรการทางกฎหมายออกเป็นสองลักษณะสำคัญ กล่าวคือ มาตรการหลังเกิดเหตุ ซึ่งประเทศไทยมีกฎหมายอาญา กฎหมายคุ้มครองผู้บริโภค และกฎหมายอื่นรองรับอยู่แล้ว กับมาตรการก่อนเกิดเหตุ ซึ่งเป็นการกำหนดหน้าที่บางประการแก่แพลตฟอร์มเพื่อลดความเสี่ยงก่อนที่ผู้บริโภคจะได้รับความเสียหาย
สำหรับการกำกับแพลตฟอร์มดิจิทัล หลักสำคัญประการหนึ่งคือ ความโปร่งใสและความเป็นธรรม แพลตฟอร์มจึงต้องมีการประกาศข้อตกลงและเงื่อนไขการให้บริการให้ผู้ใช้บริการทราบ นอกจากนี้ยังใช้แนวทางการกำกับตามระดับความเสี่ยง กล่าวคือ หากแพลตฟอร์มมีขนาดใหญ่หรือกิจกรรมบนแพลตฟอร์มมีความเสี่ยงสูงต่อประชาชน ก็สามารถกำหนดหน้าที่เพิ่มเติมให้เหมาะสมกับระดับความเสี่ยงนั้นได้
ตัวอย่างที่ยกขึ้นอธิบาย ได้แก่ สินค้าที่กฎหมายกำหนดมาตรฐาน เช่น สินค้าที่อยู่ภายใต้การกำกับของสำนักงานมาตรฐานผลิตภัณฑ์อุตสาหกรรมหรือสำนักงานคณะกรรมการอาหารและยา เมื่อมีการนำสินค้าดังกล่าวขึ้นขายบนแพลตฟอร์ม แพลตฟอร์มอาจมีหน้าที่ตรวจสอบข้อมูลกับหน่วยงานที่เกี่ยวข้องก่อนอนุญาตให้ผู้ขายนำสินค้าขึ้นจำหน่าย เพื่อป้องกันมิให้สินค้าที่ไม่ได้มาตรฐานกระจายไปถึงผู้บริโภคจำนวนมาก
อีกตัวอย่างหนึ่งคือบริการเรียกรถผ่านแพลตฟอร์ม ซึ่งเดิมกรมการขนส่งทางบกกำกับ “รถ” และ “คนขับ” แต่เมื่อบริการถูกย้ายขึ้นสู่แพลตฟอร์ม อำนาจกำกับเดิมอาจไม่ครอบคลุมแพลตฟอร์มโดยตรง จึงเกิดการประสานอำนาจระหว่างหน่วยงาน เพื่อให้หลักเกณฑ์ด้านความปลอดภัยและการให้บริการสามารถนำไปใช้กับแพลตฟอร์มได้ด้วย แนวทางดังกล่าวสะท้อนว่าการกำกับแพลตฟอร์มจำเป็นต้องอาศัยความร่วมมือระหว่าง ETDA กับหน่วยงานเฉพาะด้าน มิใช่ให้ ETDA ดำเนินการทุกเรื่องโดยลำพัง
ในเรื่องอาชญากรรมทางเทคโนโลยี ผู้แทน ETDA ยังกล่าวถึงมาตรการที่กำหนดให้แพลตฟอร์มหรือสื่อสังคมออนไลน์ดำเนินการต่อเนื้อหาที่ได้รับแจ้งว่าเข้าข่ายอาชญากรรมทางเทคโนโลยีภายในระยะเวลาที่กำหนด ตลอดจนมาตรการเกี่ยวกับการพิสูจน์และยืนยันตัวตนของผู้ซื้อโฆษณาออนไลน์ เนื่องจากการยิงโฆษณาเป็นช่องทางสำคัญในการหลอกลงทุน หลอกสมัครงาน หรือหลอกลวงในรูปแบบอื่น โดยแนวทางดังกล่าวมุ่งให้สามารถระบุตัวผู้ซื้อโฆษณาได้ภายหลังหากเกิดเหตุขึ้น
สาระสำคัญอีกประการหนึ่งคือ การไม่ปฏิบัติตามมาตรการบางประเภทอาจมิได้มีโทษอาญาโดยตรง แต่หากความเสียหายเกิดขึ้นเพราะผู้ให้บริการไม่ดำเนินมาตรการที่กฎหมายกำหนด และส่งผลให้ไม่สามารถระบุตัวผู้กระทำได้ ผู้ให้บริการอาจต้องมีส่วนร่วมรับผิดในความเสียหาย ตามกรอบกฎหมายที่เกี่ยวข้อง ซึ่งสะท้อนการเปลี่ยนแนวคิดจากการลงโทษเฉพาะผู้หลอกลวงไปสู่การกำหนดความรับผิดแก่ผู้ที่อยู่ในตำแหน่งสามารถป้องกันความเสี่ยงได้ด้วย
สำหรับประสิทธิผลในการประสานงานกับแพลตฟอร์ม เห็นว่า เมื่อหน่วยงานหรือศูนย์รับเรื่องร้องเรียนประสานไปยังแพลตฟอร์มในเรื่องที่ทุกฝ่ายเห็นตรงกันว่าเป็นปัญหา เช่น เนื้อหาหลอกลวงหรือเนื้อหาที่ผิดกฎ แพลตฟอร์มส่วนใหญ่ให้ความร่วมมือ โดยอาจดำเนินการปิดบัญชี ระงับบัญชี หรือใช้มาตรการตามเงื่อนไขการให้บริการ ทั้งนี้ ตัวเลขดังกล่าวเป็นข้อมูลที่วิทยากรระบุในที่ประชุมและควรใช้ในฐานะข้อมูลจากการอภิปราย มิใช่ผลการตรวจสอบอิสระของรายงาน

(4) พ.ต.ต.นันทวัฒน์ ตาแว่น (กองบังคับการปราบปรามอาชญากรรมทางเทคโนโลยี กองบัญชาการตำรวจสอบสวนกลาง)
พ.ต.ต.นันทวัฒน์ ตาแว่น (กองบังคับการปราบปรามอาชญากรรมทางเทคโนโลยี กองบัญชาการตำรวจสอบสวนกลาง) อธิบายพัฒนาการของการบังคับใช้กฎหมายกับการหลอกลวงออนไลน์ว่า ในอดีตคดีลักษณะดังกล่าวอาศัยบทบัญญัติในประมวลกฎหมายอาญาว่าด้วยการฉ้อโกงเป็นฐานสำคัญ แต่เมื่อรูปแบบการกระทำความผิดเปลี่ยนแปลงไปและเกี่ยวข้องกับบัญชีธนาคาร ระบบสื่อสาร และเทคโนโลยีมากขึ้น จึงมีการพัฒนากฎหมายและมาตรการเพิ่มเติมเพื่อให้สามารถจัดการเส้นทางการเงินและผู้ที่เกี่ยวข้องกับโครงสร้างของอาชญากรรมได้มากขึ้น
ประเด็นสำคัญจากฝ่ายตำรวจอยู่ที่ความแตกต่างระหว่างการระงับหรือจัดการความเสียหายอย่างรวดเร็ว กับกระบวนการพิสูจน์ความผิดทางอาญา กล่าวคือ แม้ระบบจะสามารถแจ้งเหตุ อายัดหรือระงับธุรกรรม หรือส่งต่อข้อมูลระหว่างหน่วยงานได้เร็วขึ้น แต่การดำเนินคดีอาญายังคงต้องอาศัยกระบวนการสอบสวน การรวบรวมพยานหลักฐาน การพิสูจน์ตัวผู้กระทำและเจตนา ตลอดจนการติดตามเส้นทางของเงิน ซึ่งในคดีออนไลน์มักมีผู้เกี่ยวข้องและบัญชีหลายทอด
วิทยากรเห็นว่า การเพิ่มบทบัญญัติทางกฎหมายเพียงอย่างเดียวอาจไม่เพียงพอ หากไม่มีระบบที่ทำให้ข้อมูลจากธนาคาร แพลตฟอร์ม ผู้ให้บริการโทรคมนาคม และหน่วยงานบังคับใช้กฎหมายสามารถเชื่อมโยงกันได้อย่างรวดเร็ว การป้องกันและติดตามเงินคืนจึงเป็นปัญหาที่ต้องพิจารณาทั้งในมิติของกฎหมาย กระบวนการทำงาน และเทคโนโลยีควบคู่กัน

(5) รศ. สาวตรี สุขศรี (รองคณบดีฝ่ายวิจัยและบริการสังคม อาจารย์คณะนิติศาสตร์ มหาวิทยาลัยธรรมศาสตร์)
ในการอภิปรายเชิงวิชาการ วิทยากรได้ขยายประเด็นจากการมีกฎหมาย “ก่อนเกิดเหตุ” และ “หลังเกิดเหตุ” ไปสู่คำถามสำคัญอีกระดับว่าเมื่อแพลตฟอร์มมีบทบาทมากกว่าการเป็นตัวกลาง ผู้ให้บริการควรมีความรับผิดในเนื้อหาหรือการหลอกลวงที่เกิดขึ้นผ่านระบบของตนเพียงใด โดยเฉพาะกรณีที่แพลตฟอร์มมีเทคโนโลยีหรือเครื่องมือช่วยสร้าง จัดลำดับ กระจาย หรือเพิ่มประสิทธิภาพของโฆษณา
วิทยากรยกกรณีศึกษาต่างประเทศเพื่อแสดงให้เห็นว่า ข้อพิพาทในปัจจุบันไม่ได้จำกัดอยู่เพียงคำถามว่าแพลตฟอร์ม “รู้” หรือ “ไม่รู้” ว่าเนื้อหาหลอกลวงอยู่บนระบบเท่านั้น แต่เริ่มพิจารณาถึงบทบาทของระบบอัลกอริทึมและเครื่องมือโฆษณาที่แพลตฟอร์มจัดให้ว่ามีส่วนในการเพิ่มประสิทธิภาพหรือขยายการเข้าถึงของเนื้อหาหลอกลวงหรือไม่
ตัวอย่างหนึ่งคือการซื้อ Sponsored Link ผ่านระบบโฆษณาของ Google โดยผู้ซื้อโฆษณาเลือกคำค้นหรือ Keyword ที่ทำให้ผู้บริโภคซึ่งกำลังค้นหาสินค้าหรือยี่ห้อหนึ่งถูกนำไปยังเว็บไซต์หรือแพลตฟอร์มของอีกกิจการหนึ่ง และต่อมาถูกหลอกลวง ประเด็นจึงอยู่ที่ว่า การออกแบบระบบโฆษณาที่ทำให้ผู้บริโภคเกิดความเข้าใจผิดหรือถูกนำไปยังผู้หลอกลวงควรถูกพิจารณาในทางกฎหมายอย่างไร
อีกกรณีที่อภิปรายคือข้อพิพาทที่มีการนำภาพหรือชื่อของบุคคลสาธารณะไปใช้ในโฆษณาหลอกลงทุน และมีข้อโต้แย้งว่าแพลตฟอร์มมิได้เป็นเพียงพื้นที่วางโฆษณา แต่มีเครื่องมือปัญญาประดิษฐ์และระบบที่ช่วยผู้ลงโฆษณาปรับแต่งหรือ “optimize” เนื้อหาให้เข้าถึงกลุ่มเป้าหมายได้ดีขึ้น จึงเกิดคำถามว่า เมื่อแพลตฟอร์มมีบทบาทในกระบวนการสร้างหรือเพิ่มประสิทธิภาพเนื้อหาแล้ว สถานะของแพลตฟอร์มควรยังได้รับการคุ้มครองเช่นเดียวกับตัวกลางที่ไม่มีส่วนเกี่ยวข้องกับเนื้อหาหรือไม่
อย่างไรก็ดี วิทยากรไม่ได้สรุปว่าทุกกรณีแพลตฟอร์มต้องรับผิด แต่เสนอว่าเป็นพื้นที่ทางกฎหมายที่จำเป็นต้องศึกษาเพิ่มเติม โดยเฉพาะเรื่องระดับการมีส่วนร่วมของแพลตฟอร์ม พยานหลักฐานที่ต้องใช้เพื่อแสดงความเชื่อมโยงระหว่างระบบของแพลตฟอร์มกับความเสียหาย และสถานการณ์ใดที่ควรทำให้แพลตฟอร์มมีหน้าที่หรือความรับผิดเพิ่มขึ้น
ดังนั้น ข้อเสนอในฐานะนักวิชาการคือ จำเป็นต้องศึกษาวิจัยต่อไปว่า ในระบบกฎหมายไทยสามารถเอาผิดแพลตฟอร์มได้มากน้อยเพียงใด ภายใต้ข้อเท็จจริงประเภทใด และต้องอาศัยพยานหลักฐานระดับใด จึงจะสามารถสร้างการคุ้มครองผู้บริโภคได้จริงโดยไม่กำหนดความรับผิดกว้างเกินสมควร

(6) คุณโสภณ หนูรัตน์ (สภาองค์กรของผู้บริโภค)
คุณโสภณ หนูรัตน์ นำเสนอปัญหาจากมุมมองของสภาองค์กรของผู้บริโภค โดยให้ความสำคัญกับบทบาทของแพลตฟอร์มในฐานะพื้นที่ที่ผู้บริโภคถูกนำเข้าสู่กระบวนการหลอกลวง โดยเฉพาะโฆษณาออนไลน์และการซื้อพื้นที่โฆษณาที่สามารถกำหนดกลุ่มเป้าหมายได้อย่างแม่นยำ
สาระสำคัญของข้อเสนอคือ หากแพลตฟอร์มมีรายได้จากการขายพื้นที่โฆษณาและมีความสามารถในการตรวจสอบผู้ซื้อโฆษณา ก็ควรมีระบบยืนยันตัวตนและเก็บข้อมูลที่เพียงพอ เพื่อป้องกันไม่ให้มิจฉาชีพสามารถซื้อโฆษณา เปิดบัญชีใหม่ หรือหลบหนีจากการติดตามได้โดยง่าย การกำหนดให้ผู้ซื้อโฆษณาต้องยืนยันตัวตนจึงเป็นมาตรการที่องค์กรผู้บริโภคเห็นว่าสามารถลดการใช้แพลตฟอร์มเป็นเครื่องมือหลอกลวงได้ หากมีการบังคับใช้อย่างจริงจัง
วิทยากรแสดงความคาดหวังว่า แพลตฟอร์มควรมีความรับผิดชอบมากขึ้นและการมีมาตรการตรวจสอบผู้ซื้อโฆษณาจะช่วยลดการซื้อโฆษณาเพื่อยิงแอดหลอกลวงผ่านแพลตฟอร์ม และเห็นว่าควรเร่งให้มาตรการดังกล่าวสามารถนำไปใช้ได้โดยเร็ว
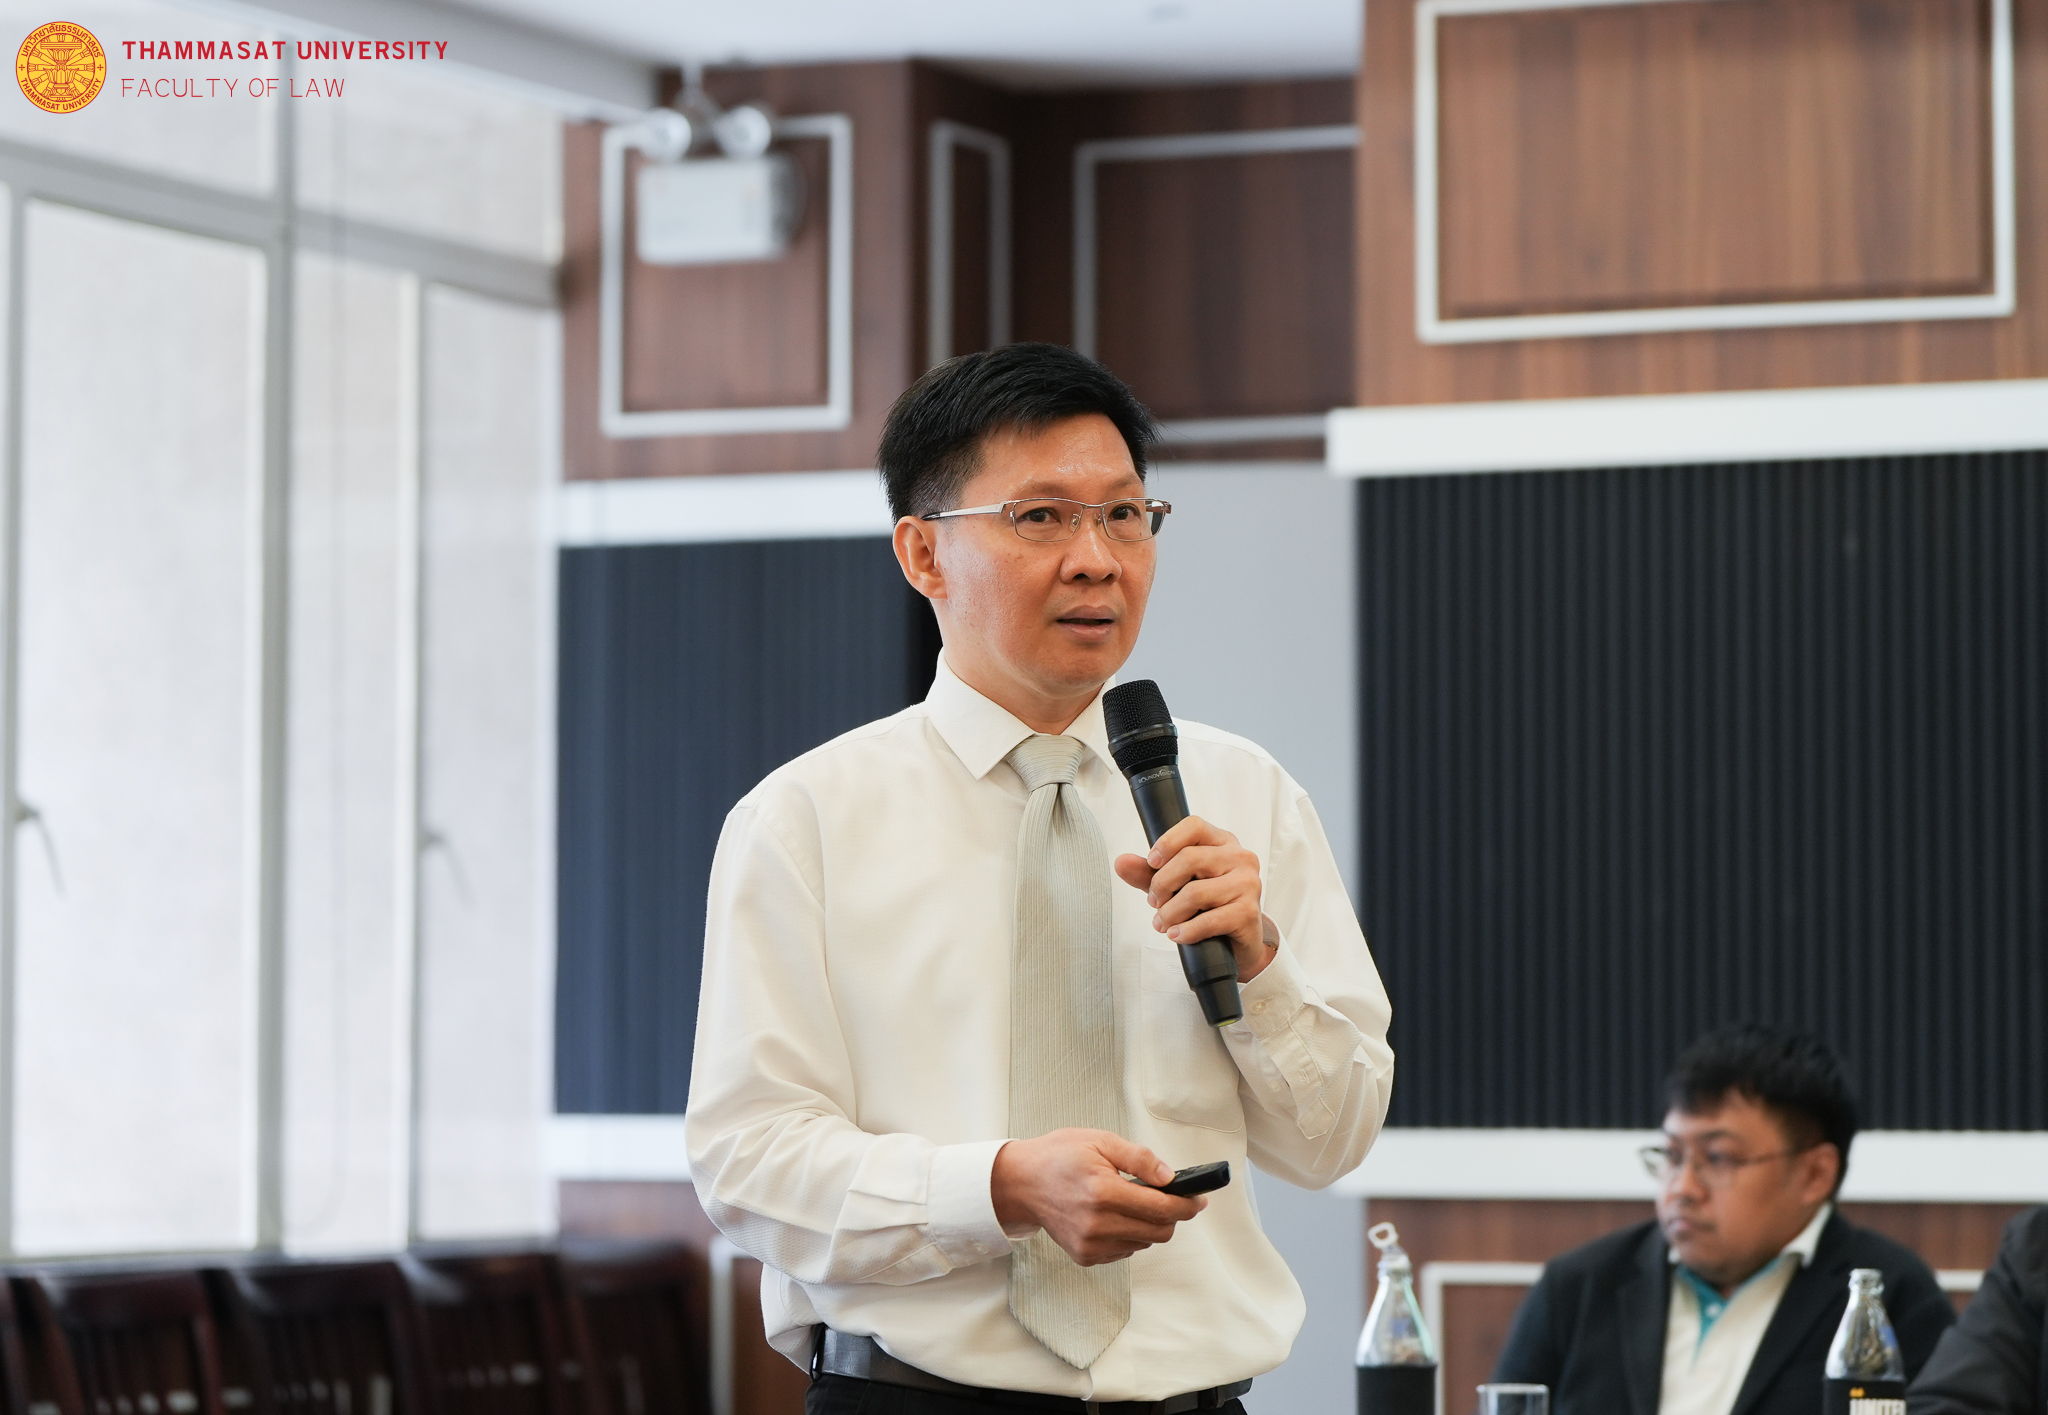
(7) อาจารย์ไพศาล ลิ้มสถิตย์ (กรรมการมูลนิธิเพื่อผู้บริโภค)
อาจารย์ไพศาล ลิ้มสถิตย์ กล่าวถึงปัญหาการคุ้มครองผู้บริโภคในธุรกรรมออนไลน์ โดยเฉพาะธุรกรรมที่เกิดขึ้นผ่านแพลตฟอร์ม และตั้งข้อสังเกตถึงช่องว่างของกฎหมายที่เกิดจากการยกเว้นผู้ประกอบธุรกิจบางกลุ่มออกจากระบบกำกับ อีกทั้งยังกล่าวถึงกฎหมาย Digital Services Act (DSA) ของสหภาพยุโรป บังคับใช้กับทุกแพลตฟอร์มออนไลน์ตั้งแต่เดือนกุมภาพันธ์ 2567 เพื่อคุ้มครองผู้บริโภคและลดความเสี่ยงจากการถูกหลอกลวง โดยกำหนดให้แพลตฟอร์มเปิดเผยระบบตรวจสอบและถอดเนื้อหาที่ไม่เหมาะสม รวมถึงเปิดเผยตัวตนผู้โฆษณาให้ประชาชนตรวจสอบได้ โดยไม่จำกัดระยะเวลาจัดเก็บข้อมูล ซึ่งต่างจากประกาศมาตรการปราบปรามอาชญากรรมทางเทคโนโลยีของคณะกรรมการธุรกรรมทางอิเล็กทรอนิกส์ของไทย (บังคับใช้ 1 พฤศจิกายน 2569) ที่กำหนดให้จัดเก็บข้อมูลผู้โฆษณาไม่น้อยกว่า 90 วันนับจากวันที่โฆษณาเสร็จสิ้น ทำให้ข้อมูลโฆษณาจะสูญหายทันทีเมื่อพ้นกำหนด
วิทยากรยกประเด็นจากประสบการณ์ในการทำงานด้านคุ้มครองผู้บริโภคและการมีส่วนร่วมในคณะอนุกรรมาธิการในอดีตว่า มีข้อยกเว้นสำหรับผู้ประกอบธุรกิจอีคอมเมิร์ซบางประเภท โดยเหตุผลที่ได้รับคำชี้แจงจากหน่วยงานรัฐในขณะนั้นคือ ความต้องการส่งเสริมธุรกิจอีคอมเมิร์ซ วิทยากรตั้งข้อสังเกตว่า การใช้นโยบายส่งเสริมธุรกิจเป็นเหตุในการยกเว้นผู้ประกอบการจำนวนมากจากมาตรการกำกับ อาจทำให้เกิดช่องว่างในการคุ้มครองผู้บริโภค หากขอบเขตของข้อยกเว้นกว้างเกินไป
ประเด็นดังกล่าวสะท้อนความจำเป็นในการสร้างสมดุลระหว่างการส่งเสริมเศรษฐกิจดิจิทัลกับการคุ้มครองผู้บริโภค กล่าวคือ การสนับสนุนธุรกิจออนไลน์ไม่ควรหมายถึงการลดมาตรฐานการกำกับจนผู้บริโภคต้องแบกรับความเสี่ยงจากการทำธุรกรรมโดยไม่มีระบบตรวจสอบผู้ประกอบการที่เหมาะสม
(8) ข้อคิดเห็นและข้อซักถามจากผู้เข้าร่วมประชุม
 ในช่วงเปิดรับความคิดเห็น ผู้เข้าร่วมประชุมตั้งคำถามเกี่ยวกับการเผยแพร่ข้อมูลของผู้ประกอบธุรกิจหรือบัญชีที่มีปัญหา โดยเห็นว่าแม้หน่วยงานจะสามารถตรวจพบบัญชีม้าหรือเพจที่มีพฤติการณ์หลอกลวง แต่ประชาชนยังจำเป็นต้องมีช่องทางในการตรวจสอบข้อมูลเหล่านี้ก่อนใช้บริการ เนื่องจากการเปิดเพจหรือบัญชีใหม่สามารถทำได้ง่าย หากเพียงปิดบัญชีเดิมโดยไม่มีระบบเผยแพร่หรือเชื่อมโยงข้อมูล มิจฉาชีพอาจกลับมาดำเนินการใหม่ได้อีก

ผู้เข้าร่วมยังตั้งข้อสังเกตถึงความไม่ชัดเจนเกี่ยวกับ ผู้ควบคุมและผู้จัดเก็บข้อมูลบนแพลตฟอร์ม เช่น ข้อมูลจากระบบ Message ที่อาจเกิดจากการเก็บโดยแพลตฟอร์มหรือร้านค้าภายในแพลตฟอร์ม ซึ่งผู้บริโภคไม่สามารถทราบได้ชัดเจนว่าใครเป็นผู้จัดเก็บข้อมูลและข้อมูลถูกนำไปใช้ในลักษณะใด

อีกประเด็นหนึ่งคือ การบูรณาการระหว่างหน่วยงาน เพราะเมื่อผู้เสียหายแจ้งเหตุ หน่วยงานแต่ละแห่งอาจมีหน้าที่และขั้นตอนแตกต่างกัน เช่น ธนาคาร ตำรวจ ศูนย์รับแจ้งเหตุ และหน่วยงานกำกับแพลตฟอร์ม หากไม่มีระบบส่งต่อข้อมูลและกำหนดผู้รับผิดชอบอย่างชัดเจน การอายัดบัญชีหรือติดตามเงินอาจล่าช้า ทั้งที่ความเร็วเป็นปัจจัยสำคัญอย่างยิ่งในการป้องกันมิให้เงินถูกโอนออกไปหลายทอด

นอกจากนี้ ผู้เข้าร่วมซึ่งกำลังศึกษากระบวนการยุติธรรมในคดีฉ้อโกงทางไซเบอร์ได้ตั้งคำถามในทางปฏิบัติว่า ภายหลังผู้เสียหายแจ้งเหตุแล้ว อุปสรรคสำคัญที่ทำให้การอายัดบัญชีและติดตามเงินคืนยังล่าช้าคืออะไร ซึ่งสะท้อนว่าปัญหาที่ต้องศึกษาต่อมิใช่เพียงการมีกฎหมายหรือไม่มีบทบัญญัติ แต่รวมถึงกระบวนการปฏิบัติงานจริงและการประสานข้อมูลระหว่างหน่วยงานด้วย

สรุปสาระสำคัญของช่วงการเสวนา
เมื่อพิจารณาความเห็นของวิทยากรและผู้เข้าร่วมประชุมร่วมกัน สามารถเห็นกรอบปัญหาหลักของการหลอกลวงออนไลน์ได้ 3 ระดับ กล่าวคือ ระดับแรก คือ ความรับผิดของผู้กระทำการหลอกลวงโดยตรง ระดับที่สอง คือ หน้าที่ของผู้ประกอบการที่อยู่ในระบบนิเวศของการหลอกลวง เช่น แพลตฟอร์ม ผู้ให้บริการโฆษณา ธนาคาร และผู้ให้บริการระบบสื่อสาร และระดับที่สาม คือ ประสิทธิภาพของระบบกำกับดูแลและการประสานงานของหน่วยงานรัฐ
แนวโน้มสำคัญจากการอภิปรายคือ การแก้ปัญหาไม่ควรอาศัยเฉพาะมาตรการภายหลังเกิดความเสียหาย (ex post enforcement) แต่ต้องเพิ่ม มาตรการป้องกันก่อนเกิดเหตุ (ex ante prevention) เช่น การพิสูจน์ตัวตนผู้ซื้อโฆษณา การตรวจสอบผู้ขายหรือสินค้าที่มีความเสี่ยง การกำหนดหน้าที่แพลตฟอร์มตามระดับความเสี่ยง และการเก็บข้อมูลที่สามารถใช้ติดตามผู้กระทำภายหลังได้ ขณะเดียวกันต้องพัฒนาระบบเยียวยาให้ผู้เสียหายสามารถแจ้งเหตุ อายัดเงิน และติดตามทรัพย์สินได้อย่างรวดเร็ว
ประเด็นที่ยังต้องศึกษาต่ออย่างสำคัญคือ ขอบเขตความรับผิดของแพลตฟอร์ม โดยเฉพาะเมื่อแพลตฟอร์มไม่ได้ทำหน้าที่เพียงเป็นพื้นที่กลาง แต่มีระบบอัลกอริทึม ปัญญาประดิษฐ์ หรือเครื่องมือโฆษณาที่ช่วยคัดเลือก ปรับแต่ง หรือขยายการเข้าถึงของเนื้อหา ทั้งนี้ การกำหนดความรับผิดควรพิจารณาระดับการมีส่วนร่วม ความสามารถในการป้องกันความเสี่ยง ความสัมพันธ์เชิงเหตุผลกับความเสียหาย และพยานหลักฐานที่สามารถพิสูจน์ข้อเท็จจริงดังกล่าวได้อย่างเหมาะสม
ในภาพรวม การเสวนาจึงสะท้อนการเปลี่ยนแนวคิดจากการมองปัญหาการหลอกลวงออนไลน์ว่าเป็นเพียง “คดีระหว่างมิจฉาชีพกับผู้เสียหาย” ไปสู่การมองเป็น “ปัญหาเชิงระบบของระบบนิเวศดิจิทัล” ซึ่งผู้ที่มีอำนาจควบคุมเทคโนโลยี ข้อมูล การโฆษณา และเส้นทางการเงินอาจต้องมีหน้าที่ในการป้องกันความเสียหายตามระดับของบทบาทและความสามารถของตนด้วย